
Инвентаризация для учета с CMX проводками
Документы, предназначенные для проведения инвентаризации:
1. Приказ на инвентаризацию (SYSFID 12202).
2. Фиксация остатков перед инвентаризацией (SYSFID 12203).
3. Инвентаризация – товары по факту (SYSFID 12204).
4. Сличительная ведомость по инвентаризации (SYSFID 12205).
5. Инвентаризация отрицательных остатков (SYSFID 12206).
6. Акт пересортицы по излишкам и недостачам (SYSFID 12207).
Пошаговое видео по всей цепочке можете просмотреть по ссылке тут.
1. Приказ на инвентаризацию
(SYSFID 12202)
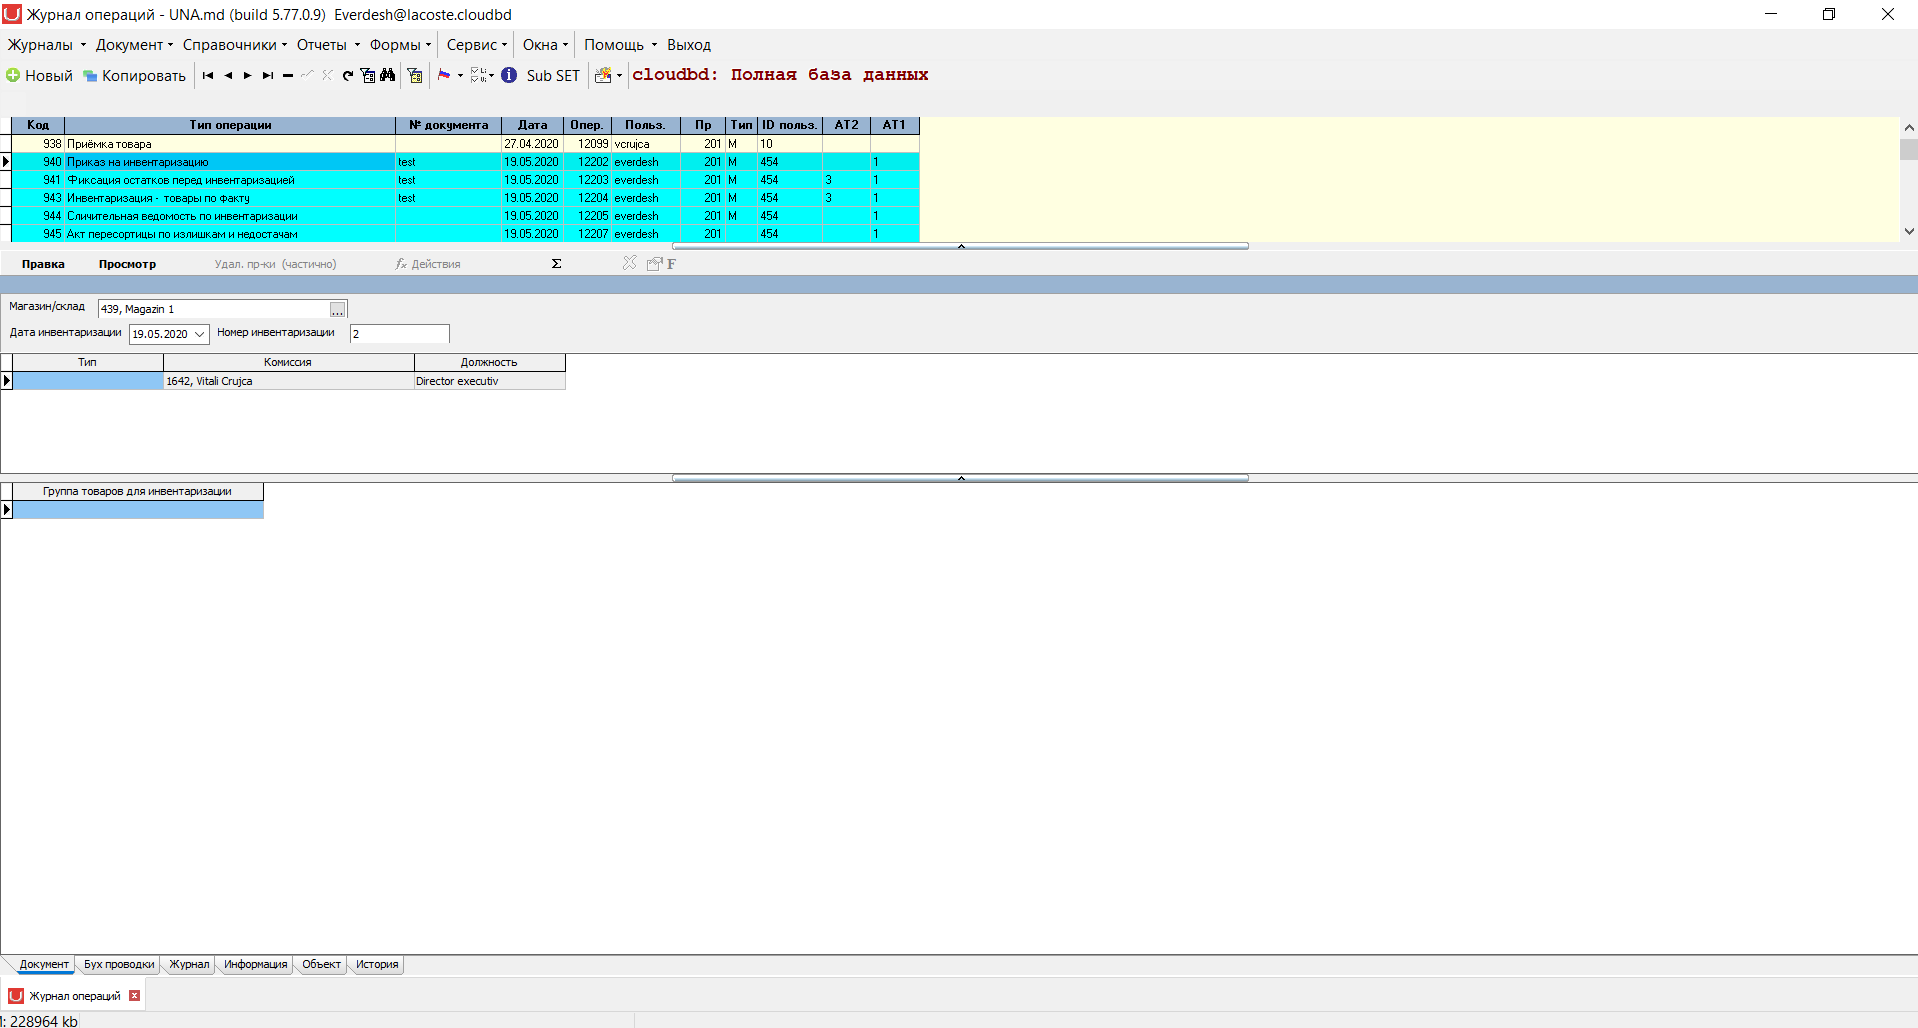
Предварительным этапом инвентаризации является создание документа «Приказ на инвентаризацию». Документ создаётся ответственным лицом за несколько дней до проведения инвентаризации.
В данном документе необходимо выбрать внутреннее подразделение/ (магазин \склад), где планируется проведение инвентаризации, дату проведения инвентаризации и ручной номер приказа.
Ниже требуется указать председателя и членов инвентаризационной комиссии из списка сотрудников предприятия.
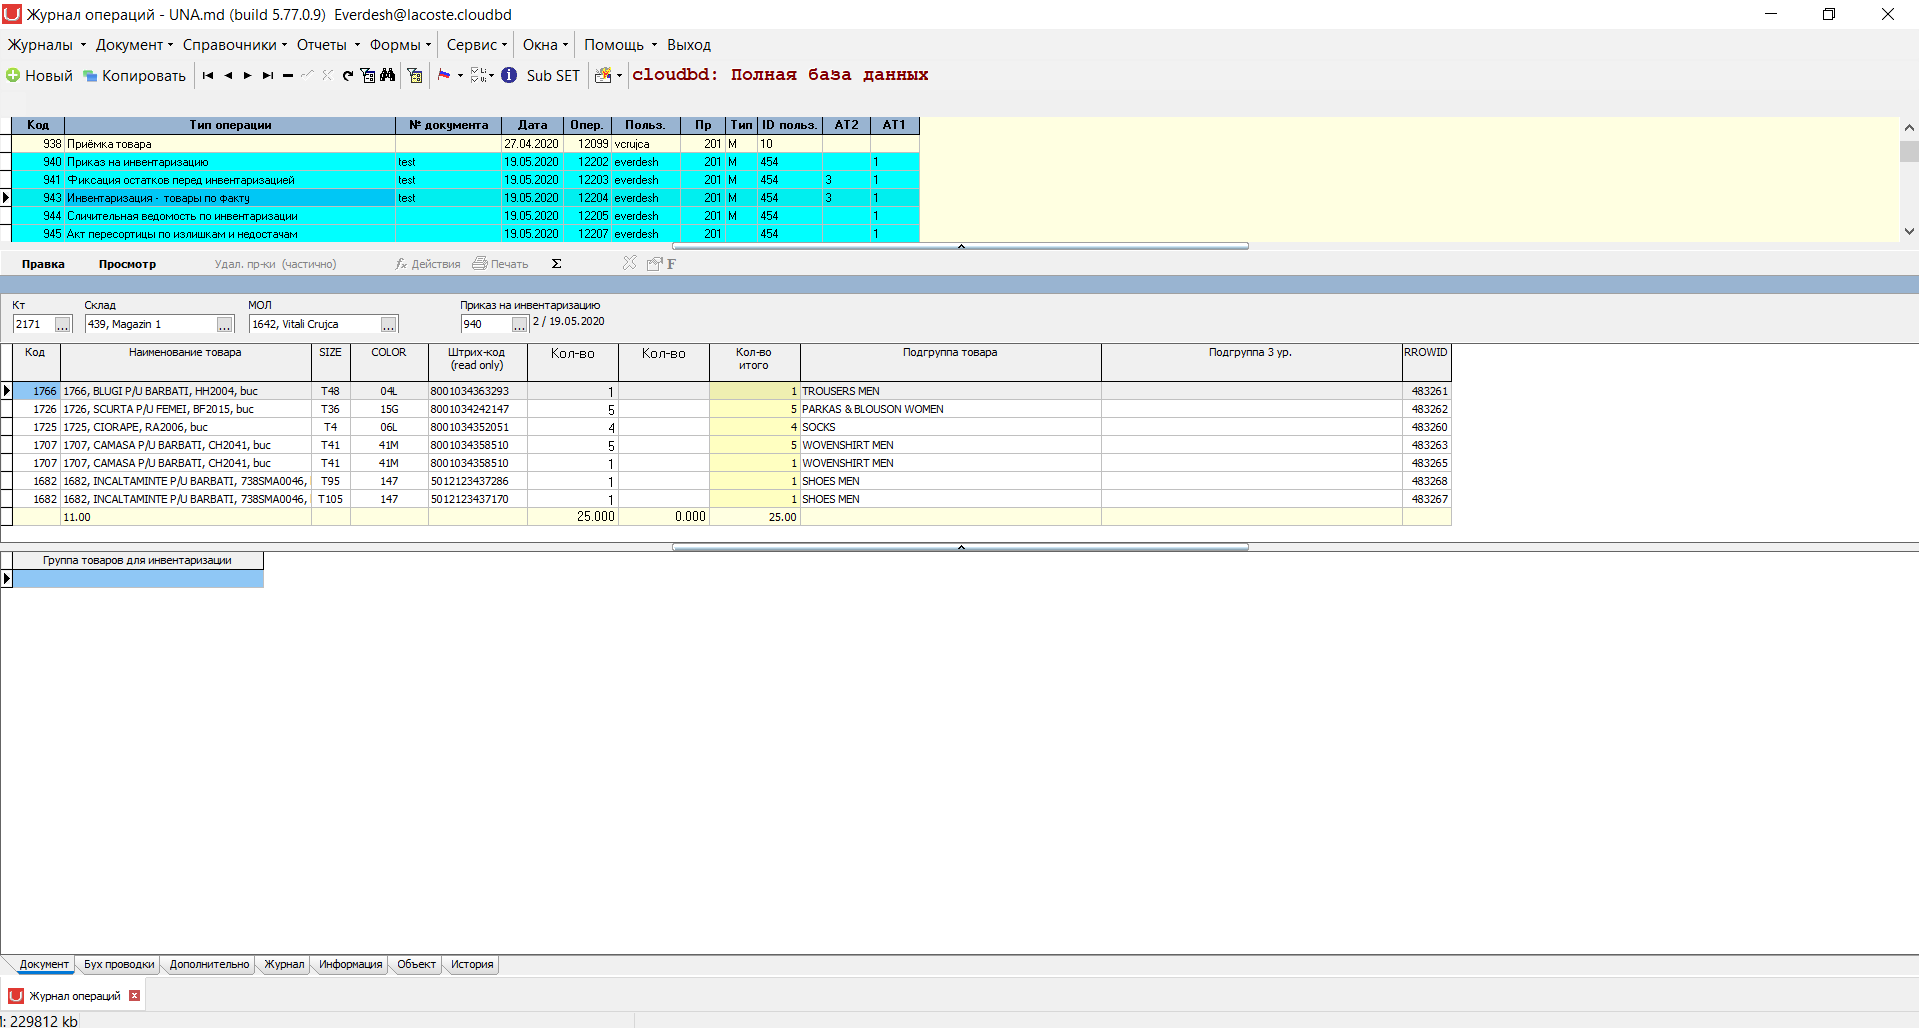
В самой нижней таблице под названием «Группа товаров для инвентаризации» указываются товарные группы (группа), которые необходимо проинвентаризировать.
*Примечание: Таблица с товарными группами в данном документе заполняется только в том случае, если намеченная инвентаризация является выборочной! Если предполагается сплошная инвентаризация, то таблица должна быть пустой (товарные группы не заполнять!).
2. Фиксация остатков перед инвентаризацией (SYSFID 12203)
Данный документ является очень важным в процессе инвентаризации. Его основная функция – это фиксирование остатков непосредственно перед инвентаризацией.
Следует отметить, что перед фиксацией остатков необходимо убедиться, что вся первичная документации отражена в системе (приходы, расходы, перемещения, списания, выход ГП производства, преобразование в ингредиенты и т.д.). Проверить корректность остатков по счетам и по подразделениям. Например: на производстве не должно быть остатков по товарам, а в торговых залах не должно быть сырья.
Затем необходимо запустить процедуру пересчета себестоимости в форме «Пересчет общий».
Далее, заполняем документ фиксации остатков.
В шапке документа выбирается подразделение, где будет проводиться инвентаризация, и привязанный к этому подразделению приказ на проведение инвентаризации.
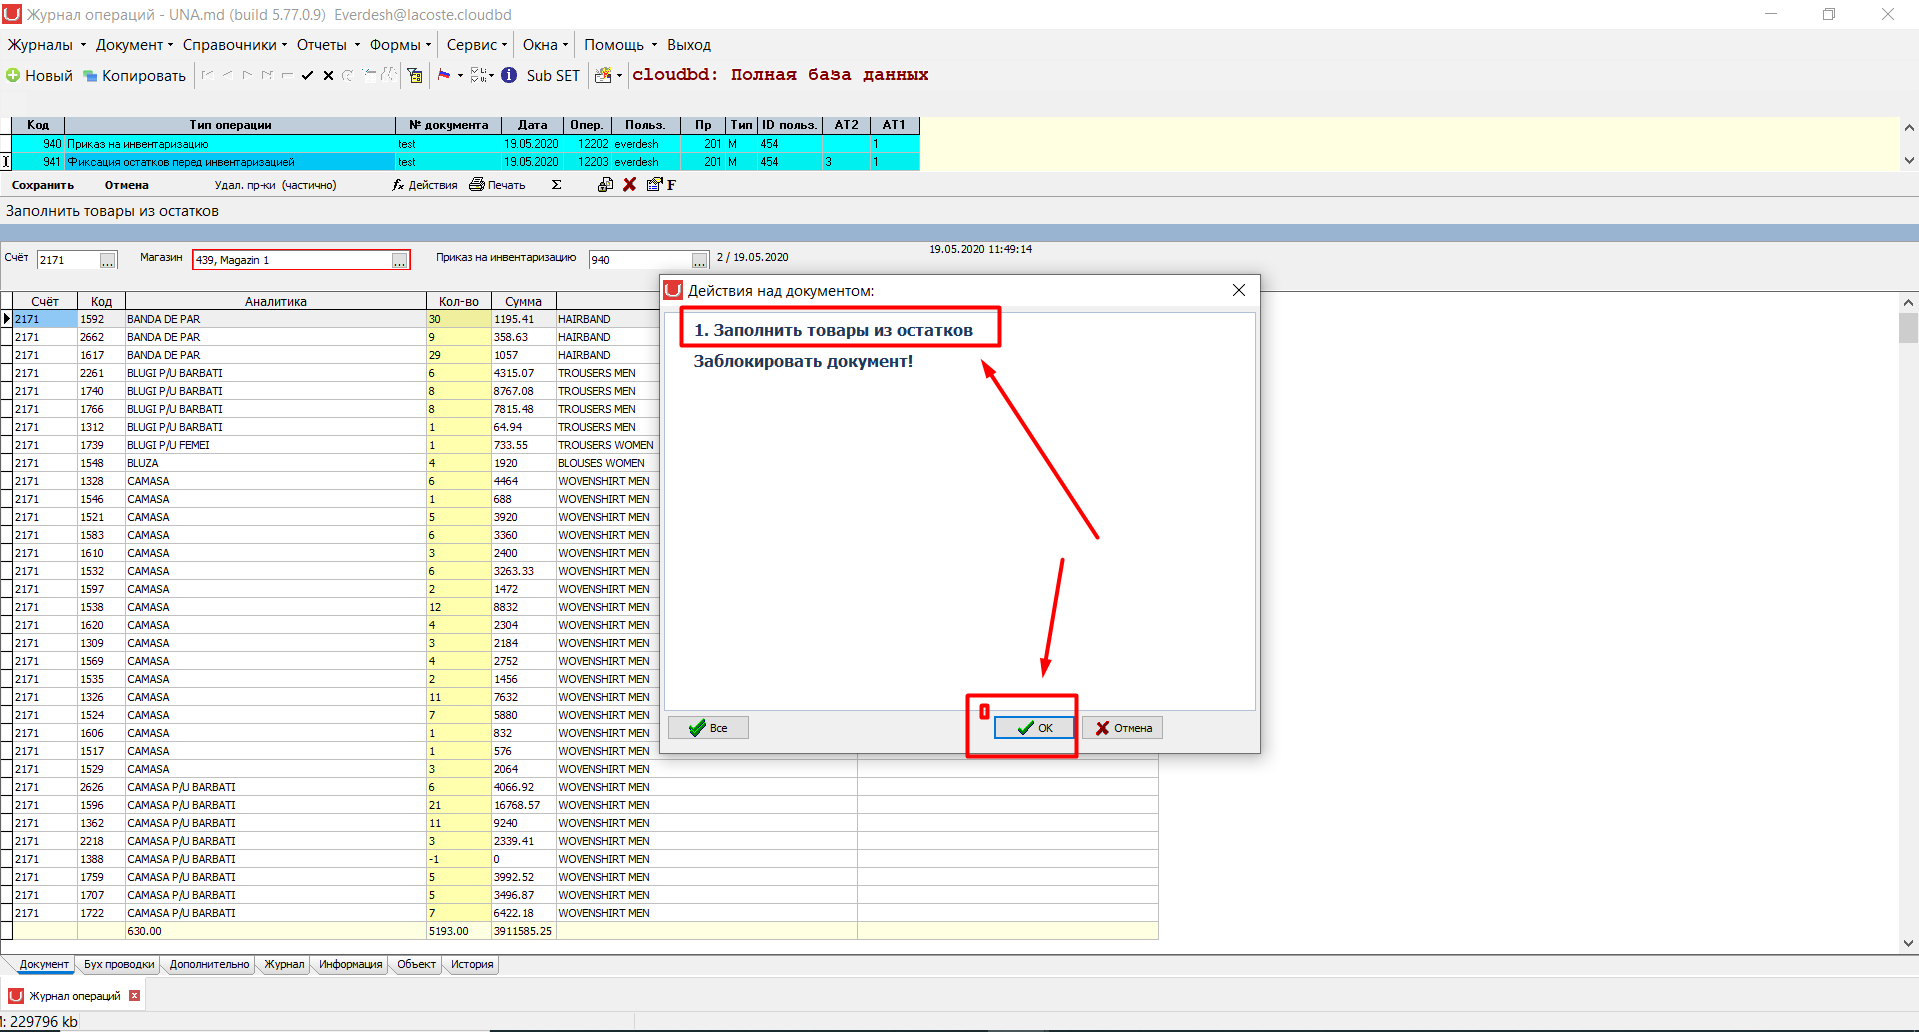
В действиях в документе «Фиксация остатков перед инвентаризацией» есть действие, которое приносит актуальные остатки товаров по счёту, указанному в шапке документа (Рис.3).
· Действие «Заполнить товары из остатков» следует заполнять только перед физическим проведением инвентаризации, т.е. перед сканированием товаров!
· После выполнения данного действия и заполнения документа текущими остатками все движения товаров в выбранном подразделении БЛОКИРУЮТСЯ на дату меньше или равной дате документа (подразделение указывается в шапке документа и привязано к приказу на инвентаризацию).
Для чего нужен этот документ?
В первую очередь, после заполнения остатками данный документ не даёт возможность осуществлять какие-либо операции, связанные с движением с товаровами за период, предшествующий дате документа «Фиксация остатков» «задним» числом в пределах указанного в нём подразделения. Что гарантирует отсутствие возможности изменить учётные данные по товарным остаткам кем-либо в период инвентаризации.
Во-вторых, учётные остатки по товарам, зафиксированные на определённый момент времени непосредственно перед инвентаризацией, являются основой для сравнения с фактическими (отсканированными) остатками в документе «Сличительная ведомость SYSFID 12205».
Важным моментом при работе с данным документом является его дезактивация, которая даёт возможность продолжить работу, связанную с движением товаров. Дезактивацию следует осуществлять после того, как все фактические остатки товаров были отсканированы при помощи ТСД (Терминала Сбора Данных). Т.е. после того, как физическая инвентаризация завершена.
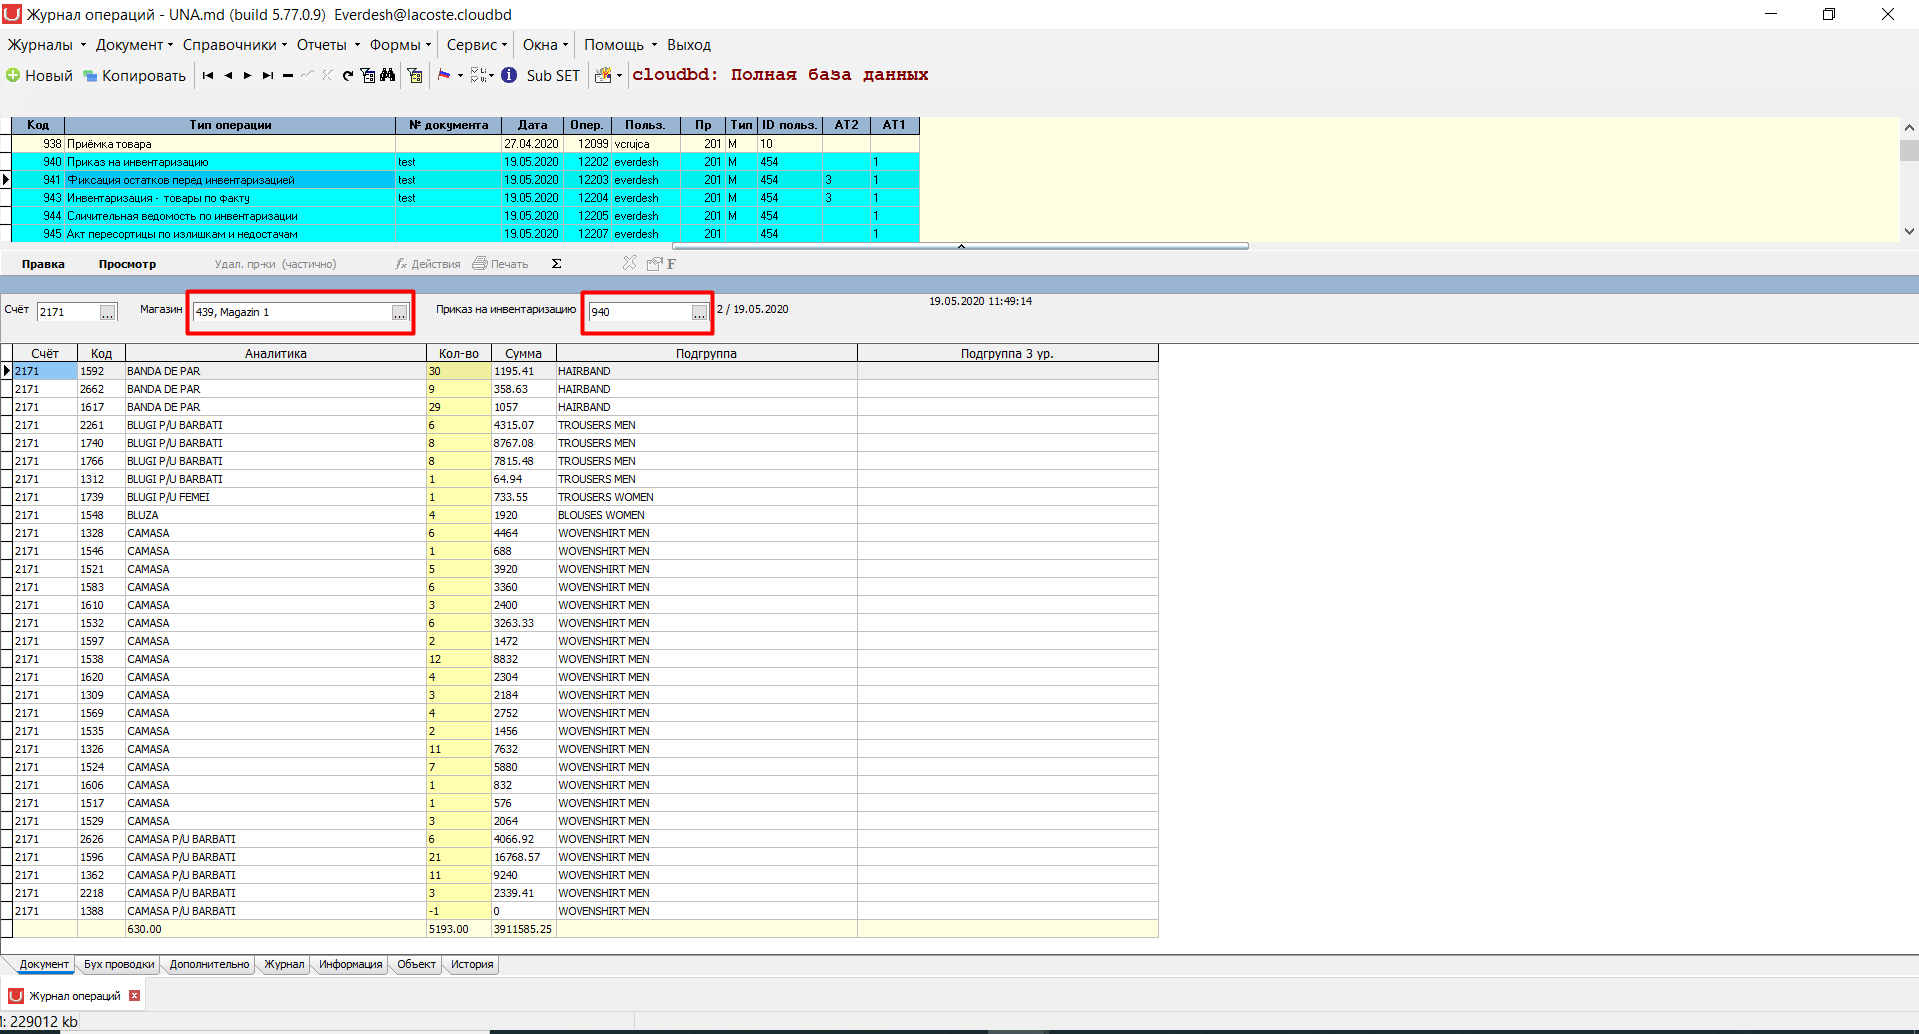
Дезактивировать документ можно нажав на электронную кнопку  , которая после нажатия будет иметь вид
 , а документ в журнале документов будет выделен голубым цветом .
* Невозможно создать два документа фиксации остатков по одному и тому же приказу на инвентаризацию.
Если в документе «Приказ на инвентаризацию» указаны товарные группы, т.е. инвентаризация является выборочной, то в документ «Фиксация остатков» попадут только остатки по указанным товарным группам. Если товарные группы в приказе не указаны, в документ попадут остатки по всем товарам в данном подразделении.
3. Инвентаризация – товары по факту (SYSFID 12204)
Данный документ является своеобразным «заданием» для сотрудников, которые будут осуществлять сканирование товаров по штрихкодам при помощи ТСД (Терминала Сбора Данных) (Рис.4).
В шапке документа необходимо указать подразделение, материально-ответственное лицо, за которым будет закреплён ТСД, следовательно, и сам документ-задание, и приказ, который уже привязан к выбранному подразделению.
Если в документе «Приказ на инвентаризацию» указаны товарные группы, то эти же товарные группы выбираются в документе «Инвентаризация – товары по факту».
Если физическая инвентаризация (сканирование товаров) будет производиться более чем одним ТСД, то для каждого документа «Инвентаризация – товары по факту» указываются свои товарные группы. Таким образомобразом, осуществляется контроль невозможности сканирования одним пользователем товаров, привязанных к товарной группе, не указанной в его документе-задании.
Если инвентаризация не является выборочной, а сплошной, то таблицу «Товарные группы» следует оставлять незаполненной.
Количество отсканированного товара попадает в третью колонку «Кол-во отсканировано». Четвёртая колонка предназначена для корректировок количества товара вручную пользователями непосредственно в самом документе. Все остальные колонки не подлежат редактированию.
При этом отсканированные данные из ТСД попадают в документ напрямую без каких-либо дополнительных действий.
В документе есть возможность придать ему статус «Выполнено» или «Не выполнено» используя действия
Статус необходим для того, чтобы документы со статусом «Не выполнено» отражались на ТСД, а со статусом «Выполнено» - не отражались.
Данные из этого документа будут в дальнейшем отражаться в сличительной ведомости.
4. Сличительная ведомость по инвентаризации (SYSFID 12205)
Финальным этапом инвентаризации является заполнение документа «Сличительная ведомость по инвентаризации».
В шапке документа, как и в предыдущих документах, указываются:
· подразделение,
· приказ на инвентаризацию,
· дата проведения последней инвентаризации в данном подразделении (дата необходима для расчётов естественной убыли).
Далее заполняем документ остатками товаров в указанном подразделении по факту и по учёту. Для этого необходимо воспользоваться действиями
1. Заполнить по актам инвентаризации (факт), которое принесёт остатки отсканированных товаров из документов «Инвентаризация – товары по факту».
2. Заполнить по остаткам (учёт), которое принесёт учётные остатки товаров из документа «Фиксация остатков перед инвентаризацией»
После выполнения второго действия (Заполнить по остаткам (учёт)), документ c SYSFID 12203 «Фиксация остатков перед инвентаризацией» можно дезактивировать. Как это сделать – описывалось выше в описании работы с документом SYSFID 12203.
Далее требуется рассчитать естественную убыль, воспользовавшись действием «Расчёт естественной убыли».
Данное действие актуально только для тех товаров, для которых занесены нормы естественной убыли.
Следующее действие – «Принести последнюю цену покупки и рассчитать отклонения». Данное действие заполнит для каждой товарной позиции закупочные цены и рассчитает для каждой позиции отклонения («+» Излишки, «-» Недостачи) и заполнит аналитику по бухгалтерским счетам .
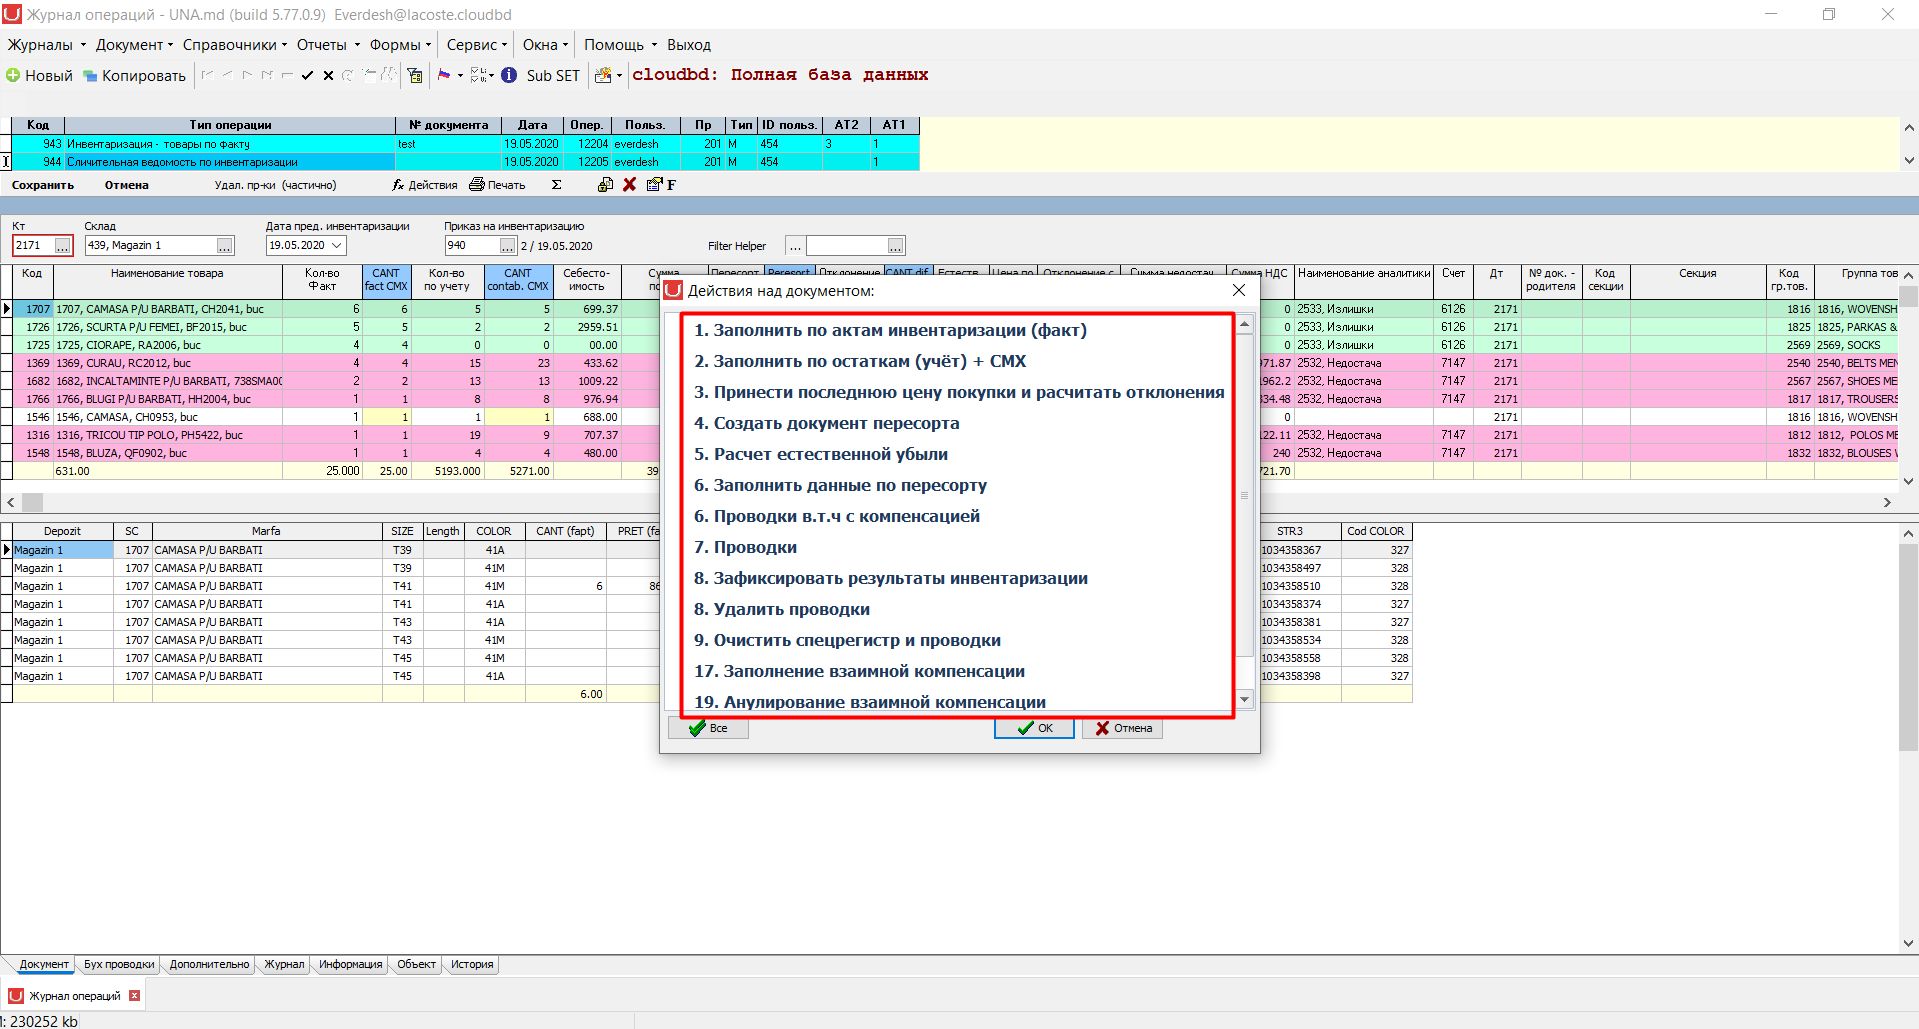
Суммы в закупочных ценах с НДС и без НДС рассчитаются автоматически.
Прежде чем провести документ при помощи действия «Проводки», следует:
1) проверить наличие товаров, по которым не указана цена.
В данном документе есть возможность указать учетную цену в поле «Закуп. цена» для товаров, которые будут оприходованы в качестве излишков.
2) Проверить и исправить позиции, по которым пользователями были допущены ошибки ввода первичной информации, например: дублирующиеся товарные карточки, отсутствие перемещений по подразделениям или преобразований из товара в ингредиенты, отсутствие выхода ГП и т.д. .
3) Проверить наличие товаров, по которым наблюдается пересортица и создать документ пересортицы посредством вызова действия «8.Создать документ пересорта».
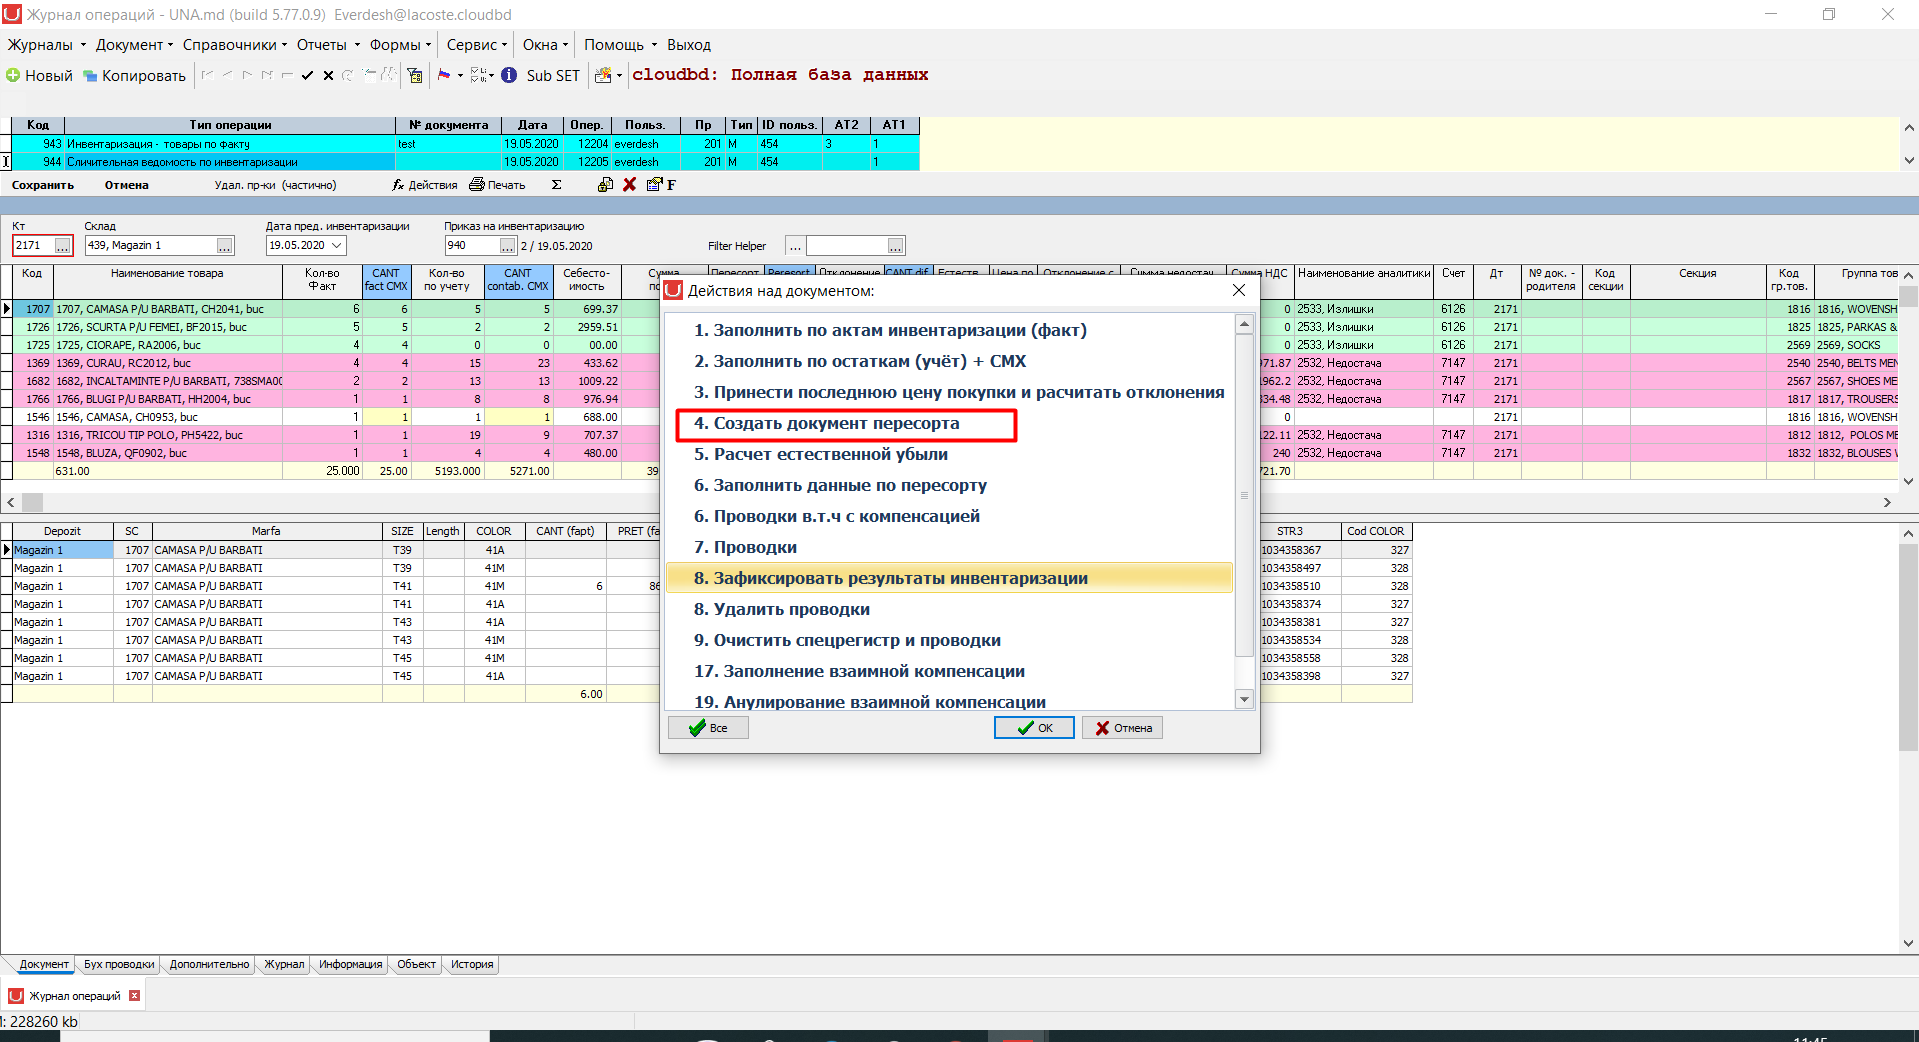
При этом автоматически будет создан документ «(12207) Акт пересортицы по излишкам и недостачам» в разрезе групп товаров по товарным позициям, присутствующим в данной сличительной ведомости. Электронный номер созданного документа будет указан в дополнительной вкладке в поле «Родит. документ»
Осуществить корректировки по пересорту товара можно в пределах товарных групп и в количестве, имеющемся в излишках.
После заполнения закрываемых количеств по всем группам необходимо сформировать проводки.
Затем возвращаемся в документ сличительной ведомости (тип 12205) и выполняем действия в порядке:
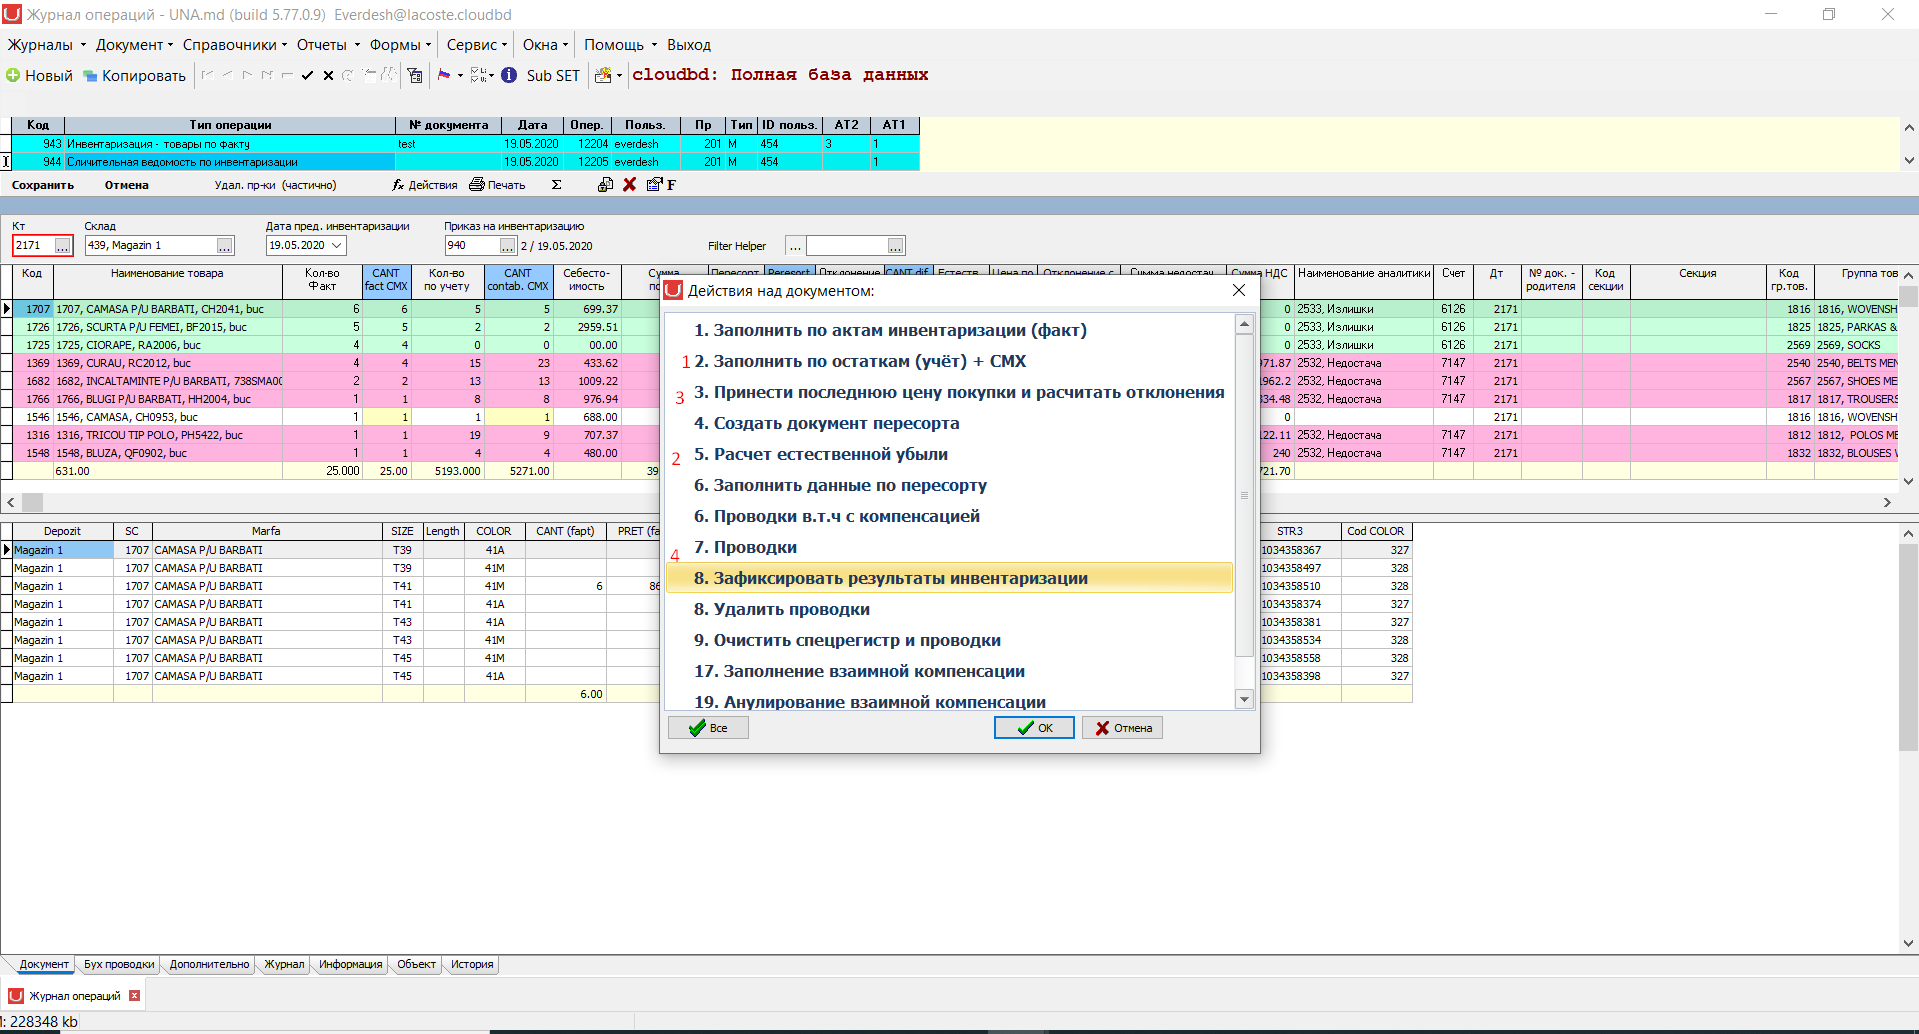
Действие 6, выполняется с целью отражения текущих бухгалтерских остатков с учетом откорректированных ошибочных документов и с учетом закрытия пересортицы.
Выполняем действие «Проводки».
Сохраняем документ и запускаем процедуру полного пересчета себестоимости, для того чтобы получить партии списываемых товарных позиции в документе сличительной ведомости.
Для проверки корректности цен в проводках формируем отчет
«Отчеты->12, Контроль -> 12.08 Проверка наличия Кт 217 счета с нулевой ценой.
По позициям, отраженным в данном отчете необходимо проанализировать причину отсутствия суммы, исправить ошибки, приведшие к искажению, а затем повторно запустить процедуру общего пересчета себестоимости.
Затем в док-те сличительной ведомости выполняем действие «9.Зафиксировать результаты инвентаризации». При этом:
- суммы по недостачам в теле документа будут приравнены к суммам в проводках;
- будет рассчитан НДС на недостачу (с учетом излишков) в разрезе ставки НДС;
- заблокирован доступ к изменениям проводок в периоде, предшествующем инвентаризации.
Т.к. данный документ фиксирует результаты инвентаризации и закрывает период, необходимо в обязательном порядке сформировать отчет по остаткам и убедиться в корректности количеств, сумм и цен.
Сличительная ведомость результатов инвентаризации товарно-материальных ценностей применяется для отражения результатов инвентаризации товарно - материальных ценностей, готовой продукции и прочих материальных ценностей, по которым выявлены отклонения от данных учета.
В сличительной ведомости отражаются результаты инвентаризации, то есть расхождения между показателями по данным бухгалтерского учета и данными инвентаризационных описей.
На ценности, не принадлежащие, но числящиеся в бухгалтерском учете (находящиеся на ответственном хранении или арендованные, полученные для переработки) составляются отдельные сличительные ведомости.
Сличительная ведомость составляется в двух экземплярах бухгалтером, один из которых хранится в бухгалтерии, второй - передается материально ответственному(ым) лицу (лицам).
В программе имеется возможность распечатать сличительную ведомость:
· по всем товарным позициям в продажных ценах;
· по товарным позициям, где имеются отклонения (факт \бух. учёт);
· по всем товарным позициям в учётных ценах;
· по определённым товарным группам;
· по определённым товарным группам, где имеются отклонения (факт \бух. учёт);
· по определённым товарным подгруппам в закупочных ценах;
· по определённым товарным подгруппам, где имеются отклонения (факт \бух. учёт);
· ведомость расчёта естественной убыли.