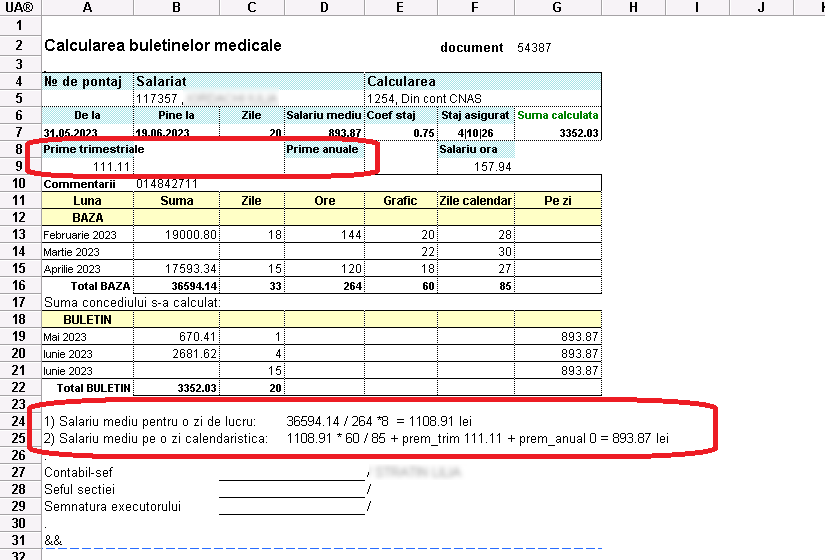
Buletin 01.07.2019
ПОСТАНОВЛЕНИЕ № 108 от 03-02-2005
21. Условия назначения пособий:
а) застрахованные лица имеют право на пособия при наличии общего страхового стажа не менее 3 лет;
b) застрахованные лица, у которых общий трудовой стаж составляет менее 3 лет, имеют право на пособия при наличии не менее 9 месяцев страхового стажа из последних 24 месяцев, предшествовавших наступлению страхового риска;
---
LP310 din 30.11.18, MO1-5/04.01.19 art.30; in vigoare 01.07.19
Articolul 7. Baza de calcul al indemnizatiilor de asigurari sociale
(15) Baza de calcul al indemnizatiei prevazute la art. 5 alin. (1) lit. a) stabilite din contul angajatorului o constituie salariu mediu al angajatului, determinat in modul stabilit de Guvern.
Для начисления больничных с 01.07.2019 и для формирования отчета IPC18 используются прежние документы.
---
В документе начисления больничных при заполнении «data de calcul» больше чем 01.07.2019 всем проставляется 75% независимо от стажа, и расчёт средней зарплаты за 1 календарный день на базе 3 месяцев аналогично отпускным:
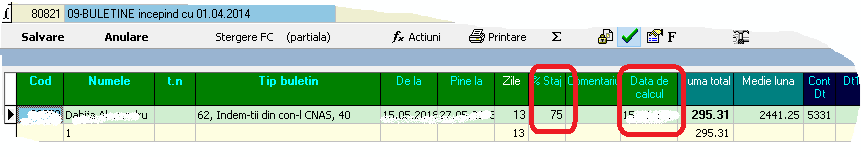
Суммы начисляются только за первые 5 дней, но не более 15 дней в году. Существует проверка лимита по проводкам предыдущих документов. Если есть несколько больничных на одного сотрудника, то их желательно начислить в разных документах.
Если больничный выдан после 01.07.2019, но он – продолжение открытого до 01.07.2019, то в поле «data de calcul» будет первый день первого больничного и расчёт по прежним правилам.
( ПОСТАНОВЛЕНИЕ № 283 от 29-05-2019 )
Все больничные должны быть зарегистрированы в кадровых документах.
Период больничного не должен заполняться в отчете IPC18 с кодом 101(или 123), поэтому следует зарегистрировать аналитику «непредоставленный больничный» (если на момент составления отчёта больничного ещё нет), а после получения больничного строку отредактировать или удалить и ввести снова.
---
В документе IPC18 с 01.07.2019 все периоды зарегистрированных больничных исключаются из отчёта. Заполняется только начисленные за счёт предприятия.
В справочнике R-205 все типы больничных у которых не был заполнен код для отчета IPC18, следует указать код=96:
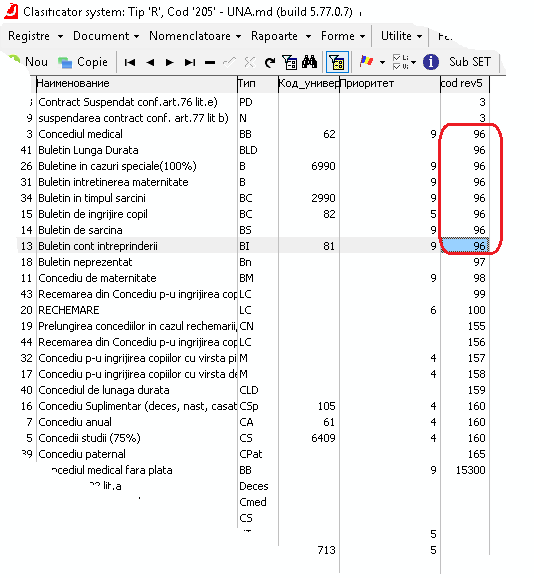
Для аналитики «непредоставленный больничный» используется код 97.
Предполагаемый план работ по кадрам (+ «Buletin neprezentat»)
при заполнении табелей:
A) Проверить/заполнить календарь
B) Зарегистрировать приказы на приём, увольнение, перевод, отпуск
C) Зарегистрировать больничные
D) Заполнить документ «Tabel de pontaj»:
1. выполнить действие «Adauga(Completarea automata a angajatilor)»
2. сверить часы/смены с реальным табелем заполненным ответственным лицом.
В случае когда есть незарегистрированные больничные отмеченные в табеле выполнить действие «Corectarea obligatorie privind lipsurile» (действие можно повторять неоднократно).
3. Если есть отмеченные дни больничного, но больничные не введены(не сданы работником), то формируется новый документ для регистрации больничных (можно датой следующего месяца) и в поле номера документа пометкой типа «neprezentat», и в нем отмечаются дни больничного с аналитикой «Buletin neprezentat». В табеле повторно выполнить действие «Corectarea obligatorie privind lipsurile».
После заполнения табелей:
в течении месяца при поступлении больничных открытых в предыдущем месяце в документе регистрации больничных с номером/пометкой типа «neprezentat» аналитика «Buletin neprezentat» заменяется на правильную аналитику больничного и проверяется/корректируется период больничного. В случае несовпадения периода больничного анализируется сданный отчет IPC18 и возможная необходимость сдачи корректировочного отчета.
Когда все строки документа будут откорректированы и не остается не предоставленных больничных в номере документа пометка типа «neprezentat» снимается.
----
Articolul 7. Baza de calcul al indemnizatiilor de asigurari sociale
(10) In cazul persoanelor asigurate pentru care lipseste baza de calcul la stabilirea indemnizatiilor prevazute la art. 5 alin. (l) lit. a), b), d) si g) si art. 15 alin. (1) lit. a), baza de calcul o constituie 35% din salariul mediu lunar prognozat, stabilit de Guvern, pentru anul in care s-a produs riscul asigurat
То есть, если был принят на работу сотрудник и сразу заболел, то мы ему оплачиваем 5 дней:
6975*35%=2441,25 лей. 2441,25/31 или 30 дней и умножаем на 5 дней и на 75%. Для этого добавляем в таблице входимости новую аналитику для регистрации SMLP(salariul mediu lunar prognozat):

согласно ответа КНАС на петиция расчет по средней согласно ПОСТАНОВЛЕНИЕ Nr. 426 от 26.04.2004 т.е.если нет никаких начислений - расчет из оклада:
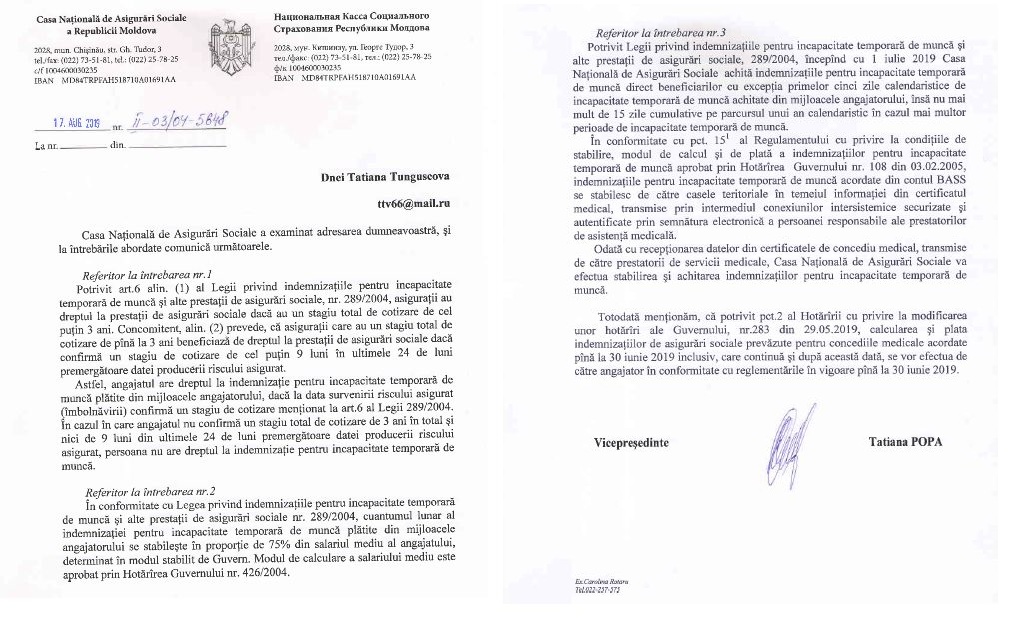
расчёт средней зарплаты за 1 календарный день можно настроить на базе 12 месяцев аналогично отпускным.
Указать следует алгоритмом BUL12. При этом база расчета по строке CL12:
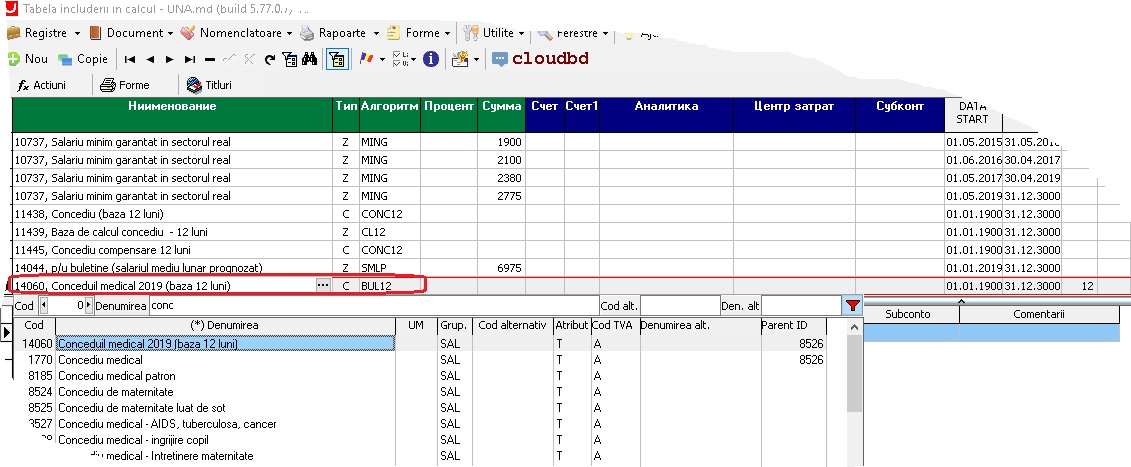
назначение алгоритмов в таблице входимости:
CL - база расчета для отпуска по 3 месяцам.
CL12 - база расчета для отпуска по 12 месяцам.
CONC12 - отпуск на базе 12 месяцев (CL12)
BUL12 - больничный на базе расчета 12 месяцев (CL12)
BL12 - больничный на базе расчета 12 месяцев (BL12)
в справочнике по кадрам R-205 нужно разделить аналитики для больничного рассчитываемого на базе 3 и 12 месяцев:
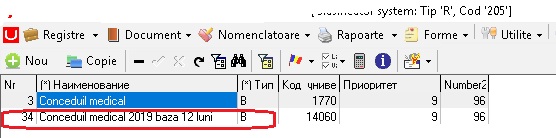
Например,
https://www.legis.md/cautare/getResults?doc_id=110748&lang=ru
(15) Основу для исчисления пособия, предусмотренного пунктом а) части (1) статьи 5, назначенного из средств работодателя, составляет средняя заработная плата работника, определенная в порядке, установленном Правительством.».
http://lex.justice.md/viewdoc.php?action=view&view=doc&id=294826&lang=2
12. В случае применения трехмесячного расчетного периода премии, выплачиваемые с периодичностью, превышающей 3 месяца, но не более 12 месяцев (вознаграждение за общие результаты работы по итогам года, ежегодное вознаграждение за выслугу лет, другие премии, указанные в пункте 3 настоящего порядка исчисления), исчисляются в размере 1/12 суммы, фактически начисленной за 12 месяцев до месяца выплаты средней заработной платы. Также надбавка за коллективные достижения за полугодие, выплачиваемая государственным служащим, а также другие выплаты, выплачиваемые с периодичностью в 6 месяцев, будут исчисляться в размере 1/6 суммы, фактически начисленной за последнее полугодие до месяца выплаты средней заработной платы. Полученные суммы, а также 1/3 суммы квартальных премий, начисленных в каком-либо из 3 месяцев расчетного периода, делятся соответственно на 29,4 дня в случае установления средней заработной платы за календарный день или на 25,4 дня, 21,1 дня либо 16,9 дня - в случае установления средней заработной платы за один рабочий день, или на 169 часов (соответственно 148 или 126,8 часа - в случае сокращенной недельной продолжительности рабочего времени), а результат прибавляется соответственно к среднедневной или среднечасовой заработной плате. Премии, выплачиваемые ежемесячно, при исчислении средней заработной платы учитываются в полном размере в заработке месяцев, за которые они были начислены по расчетным документам.
В тех случаях, когда в месяцы, включенные в расчетный период, были начислены премии за два квартала, в расчет средней заработной платы включается премия за последний квартал, а если в расчетном периоде квартальные премии не начислялись, - премия за квартал, предшествовавший расчетному периоду. Если же квартальная премия не попала в расчетный период, но была начислена до дня установления средней заработной платы, то она включается в расчет средней заработной платы.
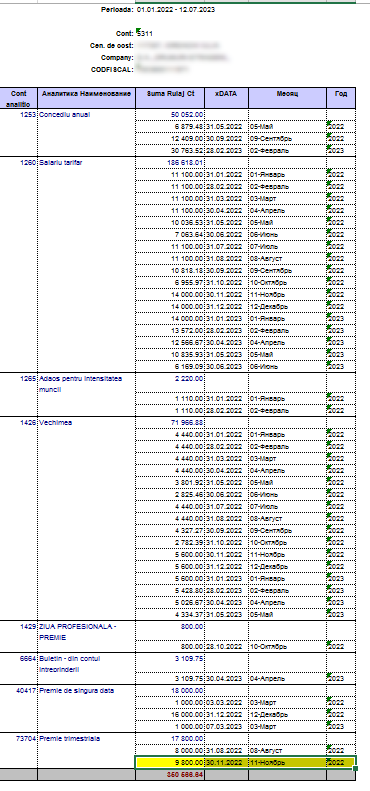
То естьб в данном случае - у сотрудника была в ноябре 2022 Premie trimestriala
в размере 9800 леев
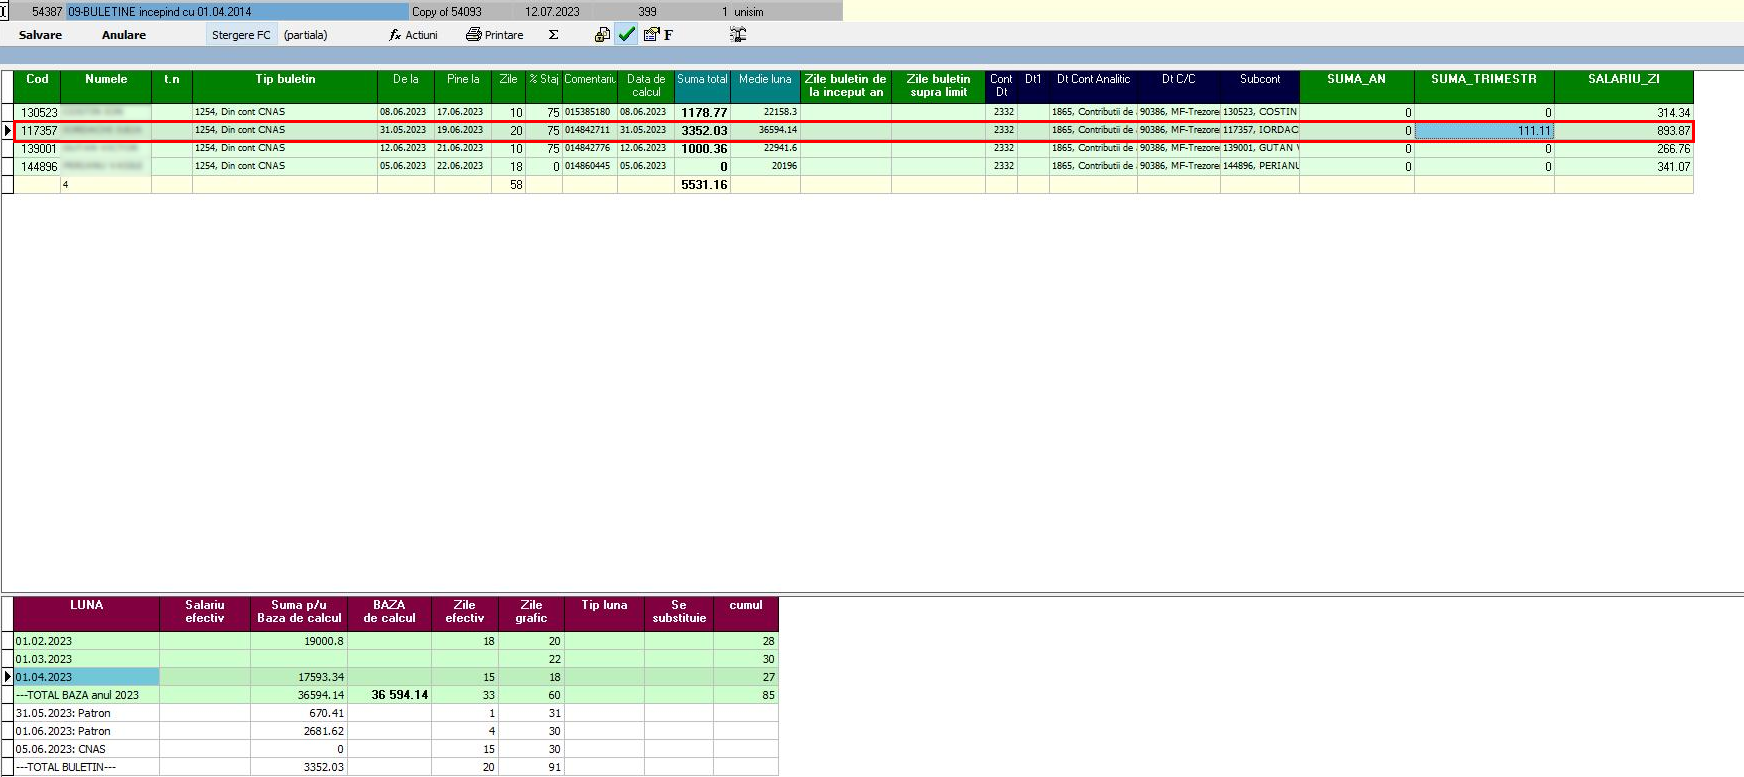 ]]
9800/3/29.4=111.11